W3
07借贷与清算进阶9 个步骤4 个小节预计 30-40 分钟v1 · 更新于 2026-09-19

清算机制与仓位健康管理:避免被强制平仓

把清算这件事从机制到实操彻底讲清:清算为什么要存在,它是借贷协议唯一的自动风控手段;清算的触发条件与逐步执行流程;清算人的盈利动机(清算罚金与抵押品折价)以及为什么他们比你更快;清算罚金如何构成你的实际损失;部分清算与全额清算的区别以及协议如何限制损失;手把手教你精确计算清算价格(含完整公式与实例);避免清算的五种具体方法(降 LTV、补充抵押、分散抵押品、设置预警、主动还款);被清算后的处理与复盘要点;最后讲解极端行情下的连环清算(级联效应)如何放大整个市场的波动。

清算机制与仓位健康管理:避免被强制平仓
⚠️
本章要点提示

清算是借贷玩法中最需要敬畏的机制:它由机器人 7×24 小时自动执行,没有预警、没有商量、没有申诉,且会额外扣掉清算罚金。一旦被清算,你损失的不只是价格波动,还包括罚金与「在最低点被强制卖出」的机会成本。请务必在开仓前就精确算出清算价格,并保留足够缓冲。

小节 01

清算机制与触发流程

步骤 13
01

清算是什么:协议的自动风控

登录记录进度

清算(Liquidation) 是借贷协议在借款人抵押不足时,强制卖掉其抵押品来偿还债务的机制。

为什么必须存在:DeFi 借贷没有任何信用审核、没有身份、无法追讨欠款。协议唯一的保障就是「超额抵押」——你抵押的资产价值高于借款。但资产价格会下跌,所以协议需要一个自动机制,在抵押品价值快要不够还债时抢先卖出,避免形成坏账(借款人不还钱、抵押品又不够,损失就由存款人承担)。

清算的三个主体

  1. 借款人(你):抵押品被卖出,承受损失。
  2. 清算人(Liquidator):任何发现清算机会的人或机器人,代替你还债并拿走你的抵押品(附带折价作为报酬)。
  3. 协议与存款人:通过清算保持池子健康,避免坏账。

关键认知:清算不是惩罚,而是保护机制——但对被清算的个人来说,它确确实实是一次「在不利时机被迫卖出」的损失事件。它也是 DeFi 与「银行贷款逾期催收」在体验上最根本的区别:没有宽限期

清算是什么:协议的自动风控
清算是什么:协议的自动风控|界面示意 · aave.com · 采集于 2026-09-18
02

清算的触发条件与执行流程

登录记录进度

触发条件:健康因子(HF)降到 1 以下,或(在按 LTV 计量的协议中)当前 LTV 超过清算阈值。

HF = 抵押品价值 × 清算阈值 / 债务总额
HF < 1  →  可被清算

执行流程(逐笔拆解,通常在一笔交易内完成): 1. 监测:清算机器人持续扫描链上所有借贷仓位,计算每个仓位的健康度(毫秒级、7×24 小时)。 2. 触发:当某仓位 HF < 1,机器人立即构造交易。

  1. 代还债务:清算人替你偿还一部分(或全部)债务,让协议不再有坏账风险。 4. 取得抵押品:作为回报,清算人从你的抵押品中取走等值 + 折价奖励的资产。

  2. 扣除罚金:协议额外收取清算罚金(通常 5%-10%),这部分也来自你的抵押品。 6. 结果:你的债务减少(被清算人还掉),但抵押品大幅减少,且总量上你「净亏」了罚金与本可避免的折价。

全程无人通知你:没有短信、没有邮件、没有 App 弹窗。你在界面上看到的只是「你的仓位已被清算」的结果。

为什么机器人比你快:清算是有利润的机会,全世界的 MEV 机器人都在竞争。它们直接监听内存池并支付高额优先费抢跑。人工操作在速度上完全无法竞争——所以唯一的策略是「提前预防」,而不是「临场抢救」。

清算的触发条件与执行流程
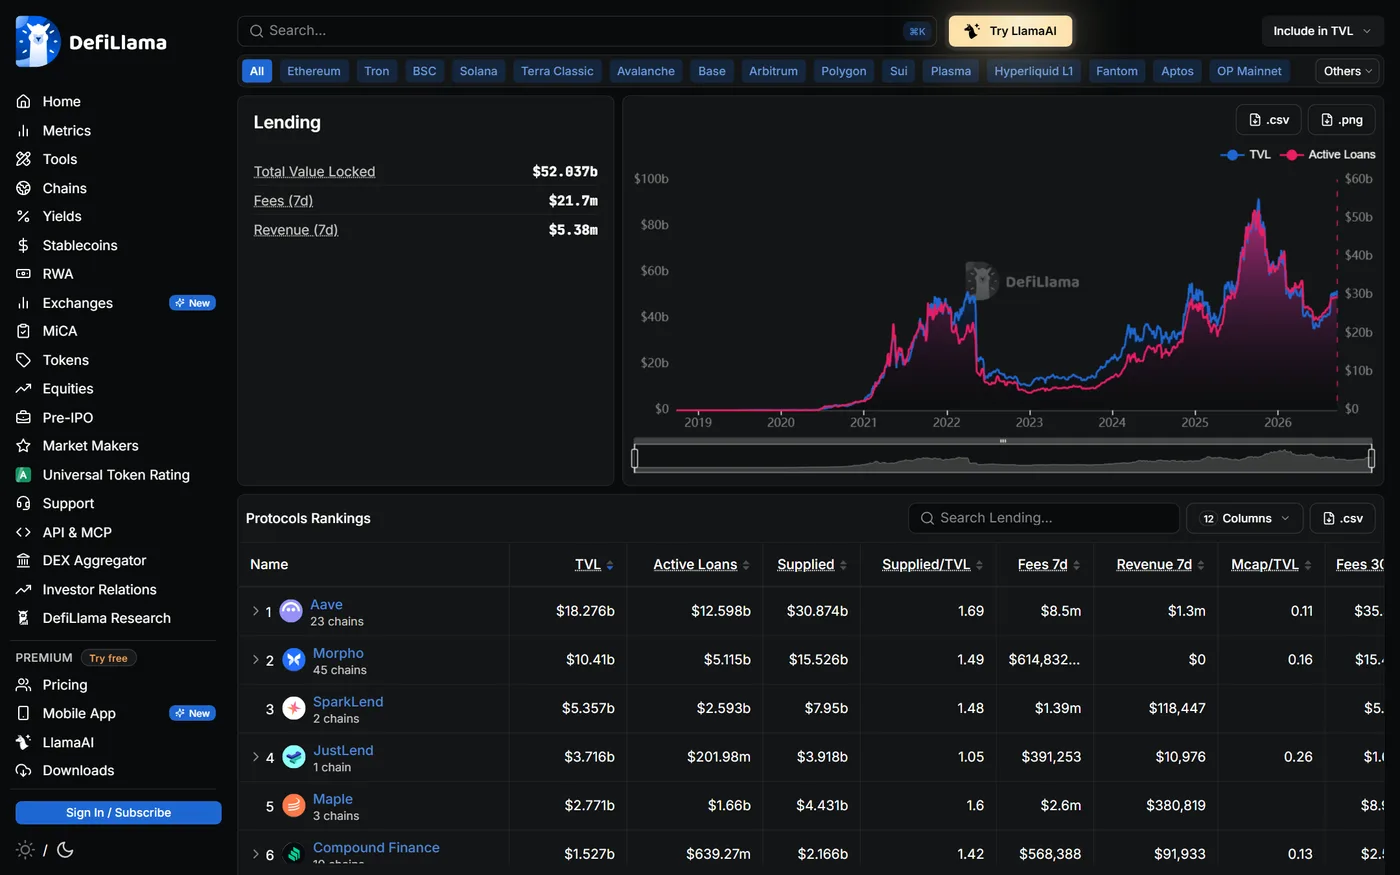
清算的触发条件与执行流程|界面示意 · defillama.com · 采集于 2026-09-18
🚫
避坑提醒:

不要指望「价格跌到临界点时我再手动补仓」。清算机器人的反应时间以毫秒计,而你的操作需要打开网站、连接钱包、确认交易。

03

清算人的盈利动机:为什么有人愿意接盘

登录记录进度

清算之所以能自动发生,是因为它有利润吸引「清算人」参与。清算人的收益来自两部分:

  1. 清算罚金分成:被清算仓位支付的罚金(如 5%-10%)中,一部分归清算人。
  2. 抵押品折价:清算人可以用「折扣价」获得你的抵押品(通常有固定比例的奖励,如额外 5%-10% 的抵押品),随后在市场上按原价卖出获利。

在你的视角里发生了什么(用一个例子说明): - 你抵押 1 ETH(2000 USDC),借出 1600 USDC(LTV 80%、清算阈值 82.5%)。 - ETH 跌到 1940 USDC → 抵押品价值 1940,清算阈值价值 = 1940 × 82.5% = 1600.5 ≈ 与债务持平 → HF ≈ 1.0。

  • 清算触发。假设清算罚金 8%,清算人替你偿还 800 USDC(部分清算)。 - 清算人获得约 800 × 1.08 = 864 USDC 等值的 ETH(约 0.445 ETH)。 - 你的损失:除了 ETH 价格下跌本身,还额外损失了约 8% 的罚金(约 64 USDC)——这部分是纯粹因被清算产生、完全可以避免的损失

所以清算对你的伤害是双重的

  1. 你被迫在价格低位卖出了抵押品(失去了未来反弹的机会)。
  2. 你额外支付了清算罚金。

这就是为什么「保持健康因子充足」的价值远超那点额外的借款利息——罚金的量级远大于利息差。

清算人的盈利动机:为什么有人愿意接盘
清算人的盈利动机:为什么有人愿意接盘|界面示意 · defillama.com · 采集于 2026-09-18
💡
小技巧:

算一算:如果你为了多借那 10% 的额度而把 LTV 顶满,一旦清算要付 5%-10% 罚金——多借的钱远不值这个价。

小节 02

你的损失构成

步骤 45
04

清算罚金与你的实际损失构成

登录记录进度

被清算后到底亏了多少?拆成四块(这四块常常被忽略或混淆): 1. 价格波动损失:这是借款本身就承担的风险,与清算无关。 2. 清算罚金:协议收取的固定比例(常见 5%-10%,不同资产不同协议有差异)。

这是纯粹因清算产生的额外损失。 3. 抵押品折价损失:清算人以折扣拿走你的抵押品,差额由你承担。 4. 机会成本:抵押品在最低点被卖出,如果随后价格反弹,你无法享受(甚至可能在清算后立刻反弹,这种情况极其令人难受)。

举例汇总(延续上例,假设被清算 50% 的债务):

  • 因价格下跌:−3% 的抵押品价值
  • 清算罚金:−8%(部分清算的一部分)
  • 折价损失:包含在罚金结构内
  • 结果:本来只是一次小幅波动,最终变成一次实质损失。

关键对比:清算罚金 vs 借款利息

  • 借款利息通常年化几个百分点。
  • 一次清算的罚金可能相当于一年的利息
  • 所以「为了省利息而把 LTV 顶满」是极其不划算的赌注。

不同协议/资产的罚金差异:稳定币等高流动性抵押品的罚金较低(如 5%),波动性大或流动性差的抵押品罚金更高(如 10%,因为清算人承担更高风险)。抵押品越「难卖」,你被清算的代价越大

清算罚金与你的实际损失构成
清算罚金与你的实际损失构成|界面示意 · defillama.com · 采集于 2026-09-18
05

部分清算与全额清算

登录记录进度

不同协议、不同仓位状态下,清算的范围不同:

类型 说明 影响
部分清算(Partial) 只清算足以让健康因子回到安全水平的那部分债务 损失相对可控,仓位可能存活
全额清算(Full) 整个仓位被清算,债务全部偿还、抵押品全部被取走 损失最大,仓位彻底消失

什么时候会触发全额清算

  1. 协议规则设计:部分协议在 HF 跌破更低阈值(如 0.95)时允许全额清算。
  2. 市场急剧下跌:价格快速跳空时,部分清算来不及恢复健康度,直接进入全额清算范围。
  3. 抵押品流动性差:清算人无法部分接手,只能整体清算。
  4. 单一大额仓位:过于集中的仓位更容易被全额处理。

仓位大小与清算的关系

  • 大仓位更危险:大额债务需要清算人有足够资金接盘,如果池子里可清算的额度有限,或你的抵押品折价空间不足以覆盖资金成本,清算可能被分批执行——过程中价格继续下跌会加剧损失。
  • 小仓位同样会被清算:不要以为「金额小没人清算」。机器人是程序化的,只要有利可图(覆盖 Gas 后为正),任何规模都会被处理。

实用结论:无论部分还是全额,都应当作最坏情况(全额)来预防。因为市场剧烈波动时你不能指望「只被清算一点点」。

部分清算与全额清算
部分清算与全额清算|界面示意 · defillama.com · 采集于 2026-09-18
小节 03

精确计算与预防

步骤 67
06

精确计算你的清算价格

登录记录进度

这是借款仓位管理最核心的一项技能。清算发生在 HF = 1 时:

HF = (抵押品数量 × 抵押品价格 × 清算阈值) / 债务总额 = 1

→ 清算价格 = 债务总额 / (抵押品数量 × 清算阈值)

完整实例

  • 抵押 2 ETH,存入时价格 2000 USDC → 抵押品价值 4000。
  • 清算阈值 82.5%。
  • 借出 2400 USDC(LTV 60%)。
  • 清算价格 = 2400 / (2 × 0.825) = 1454.5 USDC
  • 即 ETH 需从 2000 跌到 1454(下跌约 27%)才会被清算。

若把 LTV 顶到 80%(借出 3200):

  • 清算价格 = 3200 / (2 × 0.825) = 1939 USDC
  • ETH 只需跌约 3% 就触发清算!

这就是「不要顶满 LTV」的量化证明:从「跌 27% 才清算」到「跌 3% 就清算」,安全边际差了近十倍。

需要考虑的三个修正因素: 1. 利息累积:债务会随时间增加,清算价格也会缓慢上移。长期仓位要按「未来某时点的债务」重算。 2. 多抵押品:多种抵押品时,要按各自清算阈值加权计算,公式更复杂——建议直接用协议的界面模拟或第三方工具。

  1. 借入资产的价格变动:如果你借的资产也在涨价(如借出 ETH 而 ETH 上涨),债务的实际价值上升,健康度下降。这种情况在「做空」策略里尤其明显。

操作建议:开仓后立刻把清算价格记入台账,并设置价格提醒(建议在距清算价 20%-30% 处就预警)。

精确计算你的清算价格
精确计算你的清算价格|界面示意 · defillama.com · 采集于 2026-09-18
💡
小技巧:

把「LTV 用满」与「LTV 只用一半」的清算价格各算一次,你会立刻明白为什么所有专业人士都建议留大缓冲。

07

避免清算的五种方法

登录记录进度

按「事前预防 → 事中应对」顺序排列:

事前预防(最有效) 1. 控制 LTV,留足缓冲:借款不超过 LTV 上限的 50%-60%,目标是健康因子维持在 2.0 以上

这意味着价格需要下跌约 40%-50% 才会接近清算。 2. 抵押品分散:不要只用一种高波动资产抵押。使用相关性低的多种抵押品可以降低单一资产暴跌的影响(但要注意协议对不同资产的清算阈值不同)。

  1. 选择低波动抵押品:用稳定币或 LST 作为抵押品,其价格波动远小于小市值代币。同一笔债务用不同抵押品的清算距离差别巨大。

事中应对 4. 设置价格预警:在行情工具里对「抵押品价格」和「借款资产价格」分别设置提醒,阈值设在距清算价 20%-30% 的位置。给自己留出反应时间

  1. 主动减债或补充抵押:收到预警后立刻行动—— - 补充抵押品(Supply 更多资产):直接提高 HF,最快见效。 - 部分还款(Repay):降低债务,同样提高 HF。
  • 降低杠杆:把借来的资产卖掉、还掉一部分债务,长期降低风险。

其他注意事项

  • 不要在波动剧烈的时段(重大数据发布、大型清算事件期间)维持高危仓位
  • 不要在深夜留高危仓位:加密市场 24 小时交易,凌晨急跌是常见现象。
  • Gas 要留足:紧急补仓时如果没 Gas,只能眼睁睁看着被清算。

一个思维框架:把健康因子当成「安全带」——不是为了应付检查,而是为了在意外发生时给你留出操作空间。

避免清算的五种方法
避免清算的五种方法|界面示意 · defillama.com · 采集于 2026-09-18
🚫
避坑提醒:

紧急补仓需要 Gas 与时间。请确保交互钱包里始终保留足够的原生币——「想救仓位却付不出 Gas」是真实发生过的悲剧。

小节 04

事后处理与极端行情

步骤 89
08

被清算后的处理与复盘

登录记录进度

如果仓位已经被清算,按以下步骤处理: 1. 确认清算范围:在区块浏览器查看清算交易(通常标记为 Liquidation Call),核对被清算的债务金额与取走的抵押品数量。 2. 检查剩余仓位: - 部分清算:仓位可能仍存在,需要立刻评估健康因子是否已恢复到安全区间;若仍在危险区,立即补充抵押或还款,否则会被连续清算。

  • 全额清算:债务已清零,抵押品被取走,仓位结束。 3. 清理残留债务:部分清算后可能还有债务残留(含利息),需要主动还清,否则债务继续计息。 4. 提取剩余抵押品:若无债务,及时取回抵押品并转出。
  1. 计算实际损失: - 对比「被清算的抵押品价值」与「被偿还的债务金额」,差额就是你的总损失(含罚金)。 - 记录到台账,作为未来仓位参数的参考。 6. 复盘三个问题: - 当时的 LTV 用了多少?

是否顶满? - 有没有设置价格预警?预警是否有效触发并被我看到? - 如果重来,应该把健康因子控制在多少? 7. 不要「报复性交易」:被清算后情绪容易失控,进而加大杠杆试图赚回损失。这是最容易导致二次、三次损失的行为。

先冷静,按计划重建仓位

重新开仓的建议:等情绪平稳后,用更低的 LTV(如 40%-50%)、更充足的缓冲重新开始,并把清算价格提前算清楚、设置好提醒。

被清算后的处理与复盘
被清算后的处理与复盘|界面示意 · support.metamask.io · 采集于 2026-09-18
🚫
避坑提醒:

「报复性交易」是清算之后最危险的敌人——它会让你在情绪失衡时使用更高的杠杆,从而造成第二次、第三次损失。

09

极端行情下的连环清算

登录记录进度

清算不只影响单个仓位,在极端行情下会形成级联效应(Cascade / 连环清算),把整个市场拖入负反馈:

典型的负反馈链条

  1. 某资产价格开始下跌 → 一批高危仓位触及清算线。
  2. 清算人大量卖出该抵押品 → 卖压进一步压低价格。
  3. 更低一档的仓位被触发清算 → 卖出更多。
  4. 循环放大,形成「清算瀑布」,短时间内价格剧烈下跌。

历史上被反复验证的放大机制: - 循环借贷(Looping):用户抵押 A 借出 B、再抵押再借,杠杆率极高。价格小幅波动即触发清算,清算又触发更多人。

  • LST/稳定币脱锚:某 LST 轻微脱锚 → 以它为抵押的仓位 HF 下降 → 清算时卖出 LST → 折价加大 → 更多人被清算。 - 流动性枯竭:被清算的资产在 DEX 上深度不足,清算人的抛售造成巨大价格影响,进一步压低价格。

对普通用户的三个启示: 1. 不要在同一个生态里堆叠风险:例如用 LST 抵押、借稳定币、再存进另一个 LST 相关协议——看似分散,实则是同一风险的叠加。

  1. 极端行情时「提前减仓」优于「临场抢救」:当宏观事件明确(如重大利空发布)时,主动降低杠杆比等着看情况更划算。 3. 为「跳空」留出比平时更大的缓冲:日线级别的止损逻辑在连环清算中会失效,因为价格可能在几分钟内跳空 20%+。

理解这一点的价值:知道连环清算存在,你就不会设计「刚好逼近清算线」的仓位——那等于把自己的仓位挂在了别人的清算瀑布上。

极端行情下的连环清算
极端行情下的连环清算|界面示意 · defillama.com · 采集于 2026-09-18
💡
小技巧:

设计仓位时留出的缓冲不是为了「应对正常波动」,而是为了在连环清算这种极端时刻不被卷进去。

🏦 配套工具:清算价格与健康因子

开仓前先算清会在哪个价位被清算

独立页面 →
抵押品价值$4,000.00
当前 LTV(债务 / 抵押品)60.0%
健康因子 HFHF < 1 可被清算;建议维持在 2.0 以上(DeFi 第 7 章)1.38
清算价格抵押品跌破该价格即触发清算$1,455
距离清算的跌幅可下跌 27.3%
健康因子偏低,价格小幅波动即可能触发清算,建议尽快降低杠杆。

来源与时效

本章记录平台 app.aave.com · 客户端 Web / App · 版本 v1 · 最后更新 2026-09-19 Web3 产品的界面与规则更新频繁,动手前请以官方当前界面与公告为准。

这一章可以动手试

DeFi域有 2 个练习, 在浏览器里真跑(不连钱包、不发交易),可以拿它们验证刚读到的结论。

相关百科文章

看完本章后可以延伸阅读这些条目