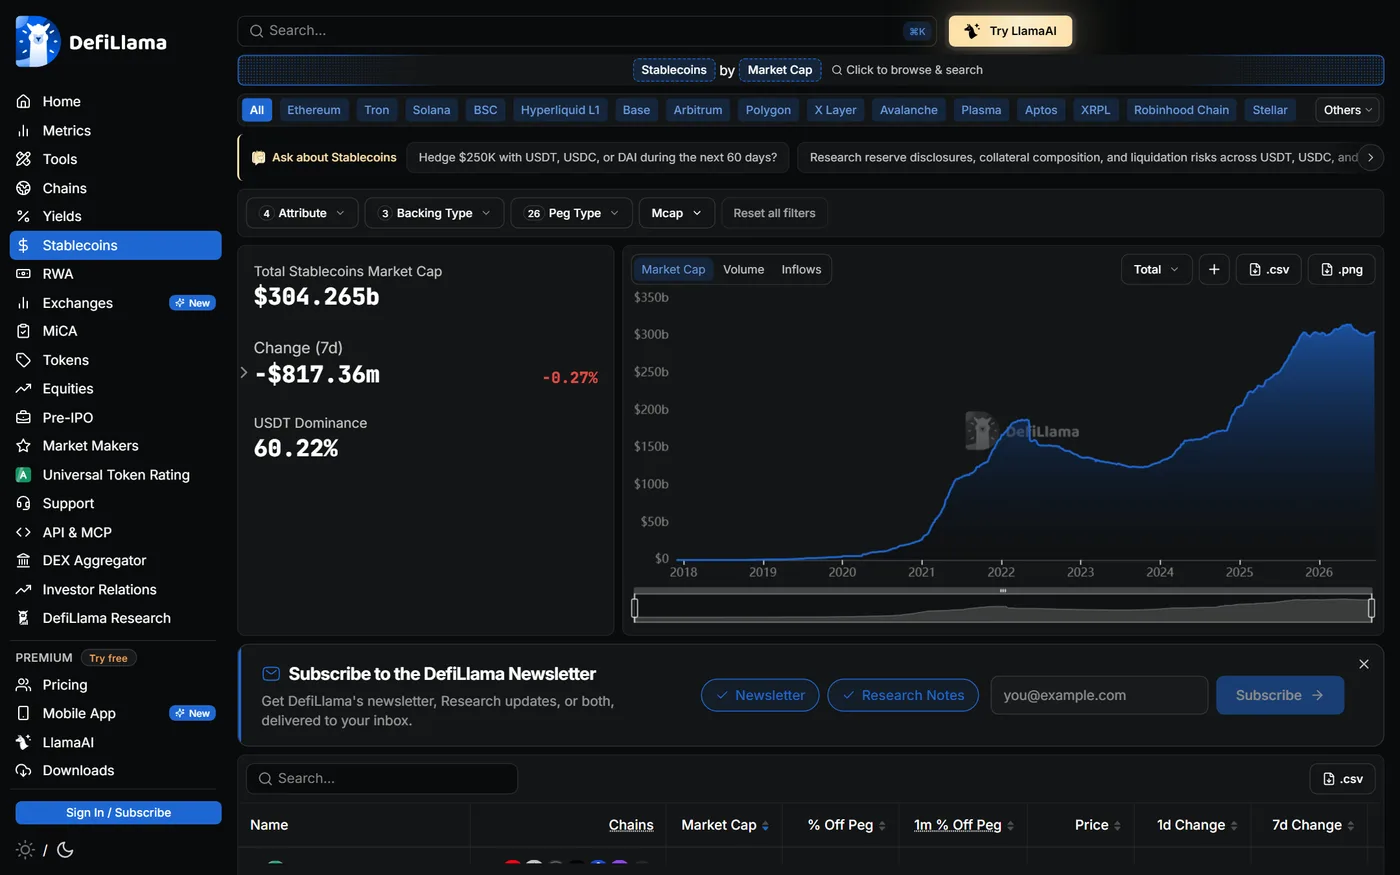
稳定币按「靠什么维持 1 美元」分成三类,风险性质完全不同:
| 类型 | 维持机制 | 代表 | 主要风险 |
|---|---|---|---|
| ① 法币抵押 | 发行方持有等额美元/美债等储备 | USDT、USDC、FDUSD | 储备真实性与透明度、发行方可冻结/黑名单、托管银行风险 |
| ② 加密超额抵押 | 链上抵押加密资产(价值高于发行量) | DAI/USDS、LUSD | 抵押品暴跌导致清算、预言机风险、极端行情下的偿付能力 |
| ③ 算法稳定币 | 靠算法与套利机制(通常配合另一代币)维持 | UST(已崩盘)、部分新项目 | 极高。依赖市场信心与套利激励,可能陷入「死亡螺旋」 |
关键认知:
- ① 类最稳定但依赖现实世界的信任:你要信任发行方真的持有储备、审计报告真实、银行不会出问题。
- ② 类最「加密原生」但依赖链上超额抵押:机制透明可验证,但抵押品暴跌时会承压。
- ③ 类最脆弱:它没有足额资产支撑,靠「信心 + 套利」维持。一旦信心崩塌,激励机制反转,可能在极短时间内归零。
重要提醒:三类稳定币的「稳定」程度差异巨大,不要因为都叫「稳定币」就同等对待。尤其是收益率奇高的算法稳定币,往往正在用高息吸引资金来维持流动性。
三类稳定币:机制与风险对比|界面示意 · etherscan.io · 采集于 2026-09-18
🚫
避坑提醒:
看到年化 20%+ 的「稳定币收益」,先确认它是什么类型的稳定币。历史上的高息算法稳定币,多数以归零收场。