W3
借贷与清算中级预计 35-45 分钟9 个步骤26 次学习

玩法三:存款赚息与抵押借款(借贷全流程)

进入 DeFi 使用最广泛、最适合稳健资金的玩法:借贷协议。理解资金池模式与传统银行借贷的区别;存款(Supply)赚息的完整实操与凭证代币(aToken)的含义;利率模型的核心——资金利用率如何决定存借利率,以及「利率随需求浮动」的含义;抵押借款(Borrow)的超额抵押原理与清算阈值;借款实操与浮动/稳定两种利率模式的选择;健康因子(Health Factor)的计算方式与安全区间;还款与提取抵押品的流程;借贷的四种常见用途(加杠杆、做空、流动性管理、避税考虑);最后是借贷玩法的风险清单与仓位纪律。

玩法三:存款赚息与抵押借款(借贷全流程)
⚠️
操作前必读

存款(Supply)的风险相对可控,主要来自合约风险与脱锚风险;借款(Borrow)则是高风险的杠杆操作,价格波动可能触发清算,损失远超预期。请严格遵守:借款时保持健康因子远高于清算线(建议 ≥2.0);绝不用「全部额度」借款;任何借款仓位都必须每天检查一次健康度。

01
1. 资金池模式与存款

借贷协议怎么运作:资金池模式

登录记录进度

DeFi 借贷与传统银行借贷的根本区别在于没有中介、没有信用审核

对比 传统银行 DeFi 借贷协议
资金来源 储户存款 存款人(Supply)存入资金池
放贷方式 银行审核借款人资质 无需审核,只要求超额抵押
违约处理 催收、诉讼、征信 自动清算抵押品
利率 银行制定 算法动态调整(利用率决定)
信任基础 银行信用 + 存款保险 智能合约代码 + 超额抵押

资金池模式:所有存款人把钱放进同一个池子(如 USDC 池),借款人从池子里借走。存款人收到的利息就是借款人支付的利息(扣除协议分成),所以:

  • 池子里的钱被借走越多(利用率高)→ 借款人愿意付更高利率 → 存款人收益也更高。
  • 池子里的钱闲着 → 利率很低。

为什么必须超额抵押:链上没有身份、没有征信、无法追讨。所以协议要求借款人抵押「价值高于借款额」的资产,一旦抵押品价值下跌到某个比例,就自动卖掉抵押品还债(清算)。这是 DeFi 借贷唯一的风控手段,也是所有清算风险的来源。

代表协议:Aave(功能最全)、Compound(经典)、Morpho(优化匹配)、各链上的本地借贷协议。
借贷协议怎么运作:资金池模式
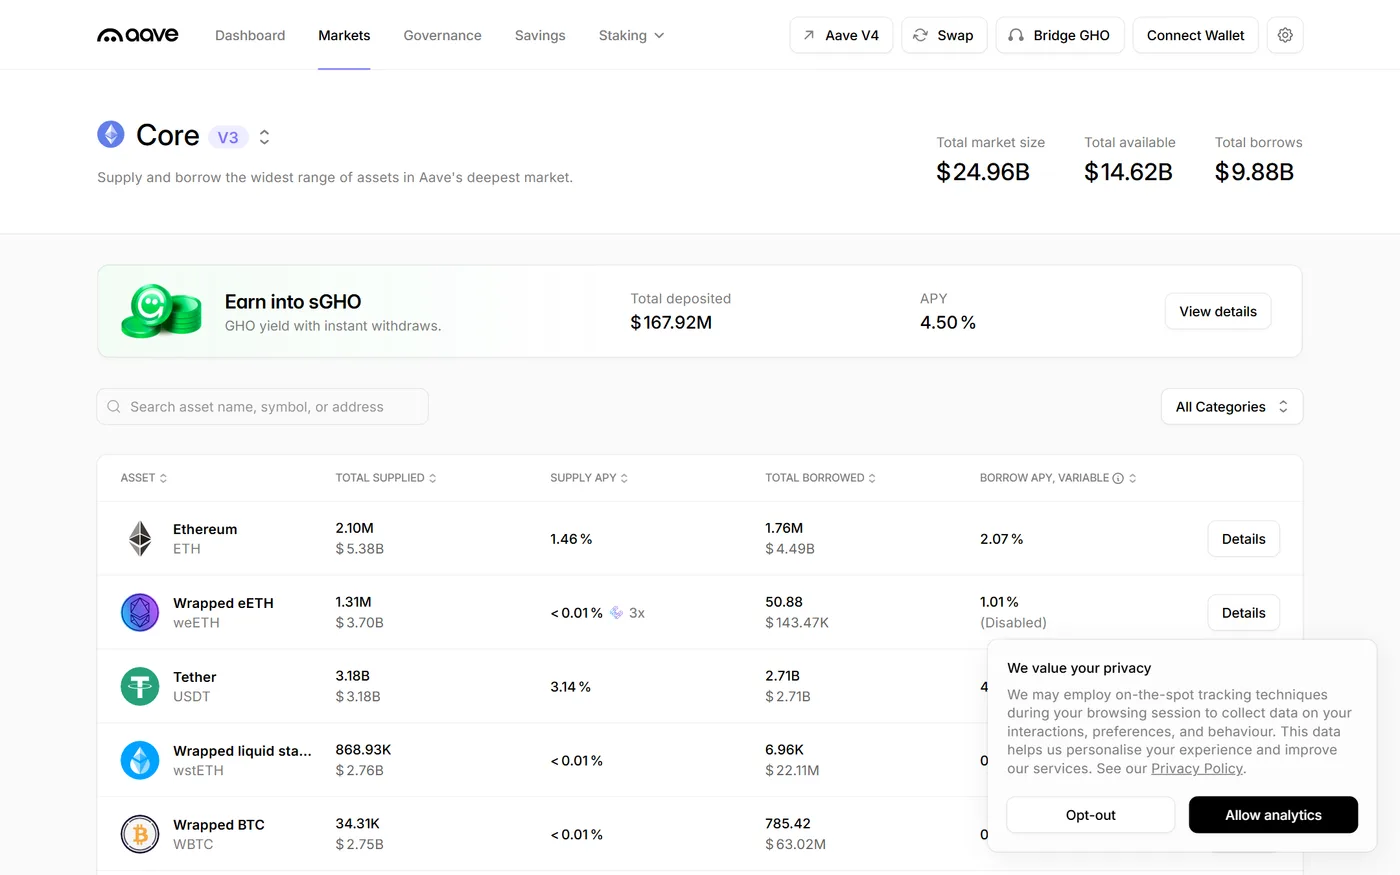
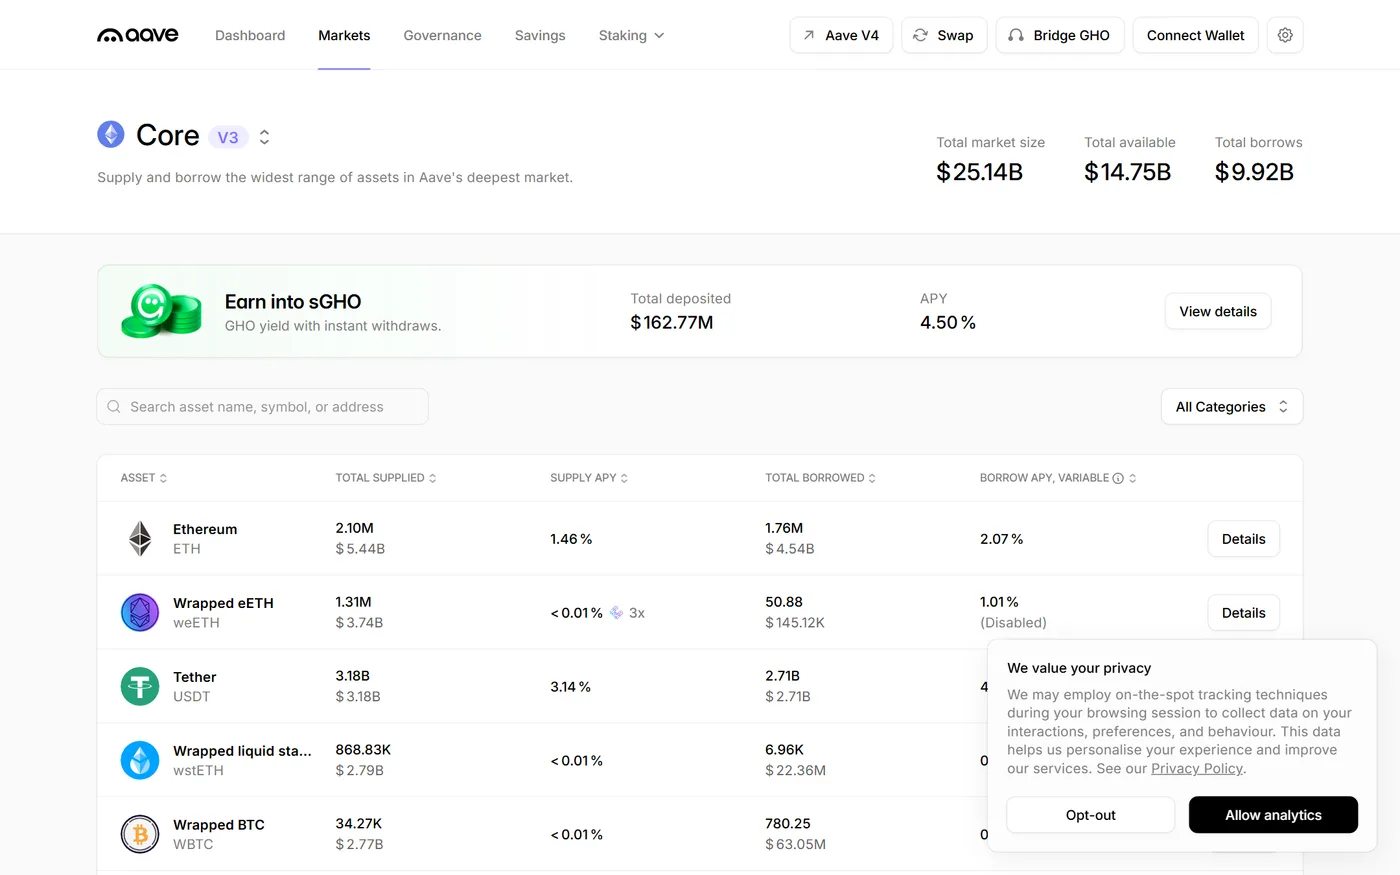
借贷协议怎么运作:资金池模式|界面示意 · aave.com · 采集于 2026-09-18
02
1. 资金池模式与存款

存款(Supply):赚取存款利息

登录记录进度

存款(Supply / Deposit) 是把资产借给协议、赚取利息的操作,风险相对最低,适合稳健资金。

流程(以 Aave 为例): 1. 连接钱包,选择网络(Aave 部署在多条链,同一资产在不同链的利率不同)。 2. 在 Supply 面板选择资产(如 USDC),输入金额。

  1. 核对利率信息: - Supply APY:你能拿到的年化(浮动,随利用率变化)。 - Utilization:当前资金利用率。
  • 可用流动性:池子里有多少钱随时可被取走(这个数字很关键)。 4. 首次存款需要先 Approve 授权(一笔交易),然后 Supply(第二笔交易)。
  1. 确认后,你会收到凭证代币(Aave 给 aToken,如 aUSDC)——它代表你对池子的债权,余额会随时间自动增加(利息以 aToken 数量增长的形式体现)。

  2. 在浏览器核对交易,在钱包里可能需要手动导入 aToken 才能看到。

关键认知

  • 你不再持有 USDC,而是持有 aUSDC。提现时用 aUSDC 换回 USDC(通常 1:1 兑回,多的部分就是利息)。
  • 利息是实时累积的,不需要手动领取。
  • aToken 可以继续用于其它协议(再次作为抵押品或流动性),这是可组合性的体现,也是风险传导的路径。
存款(Supply):赚取存款利息
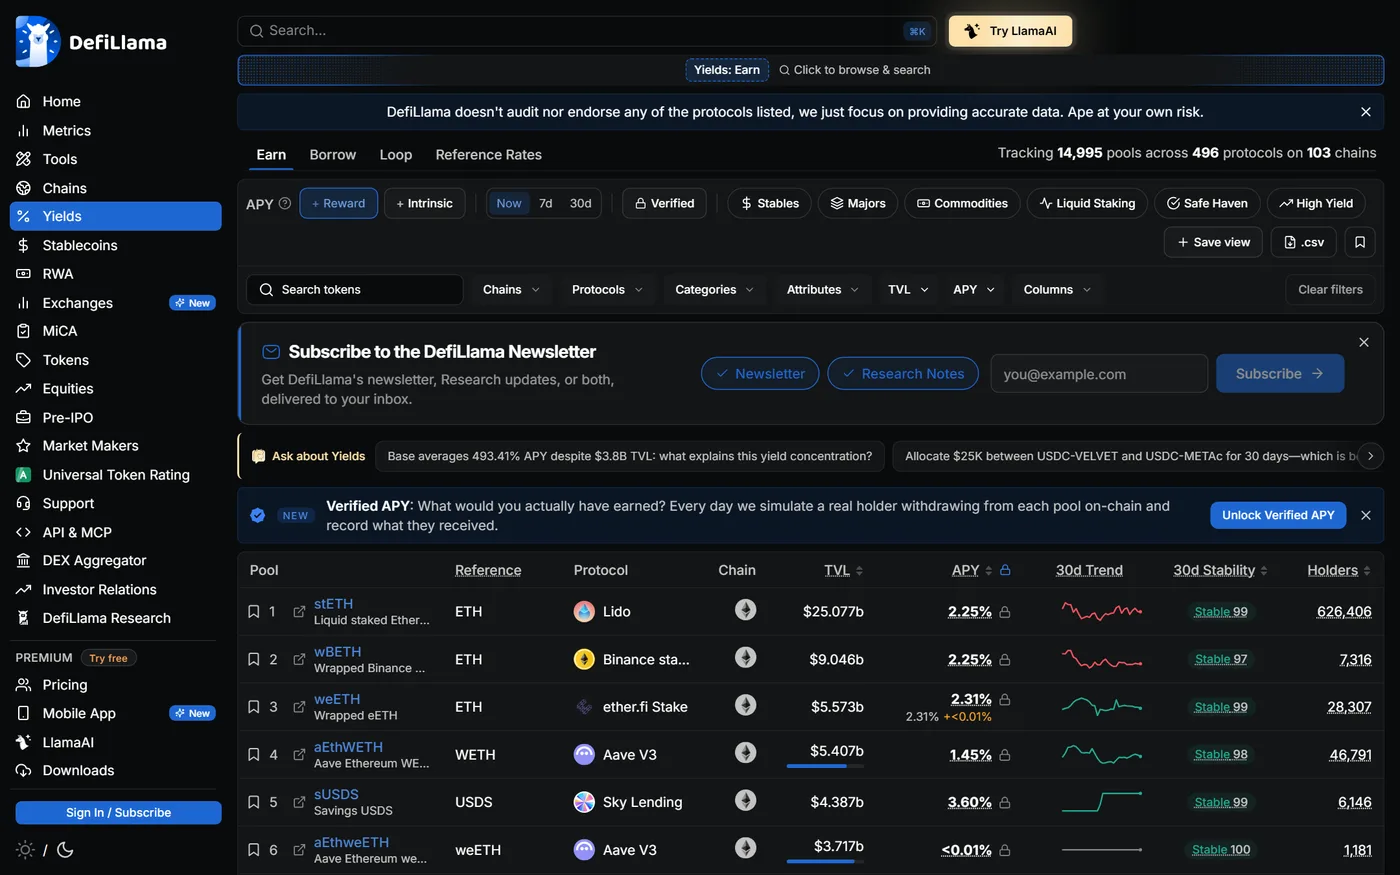
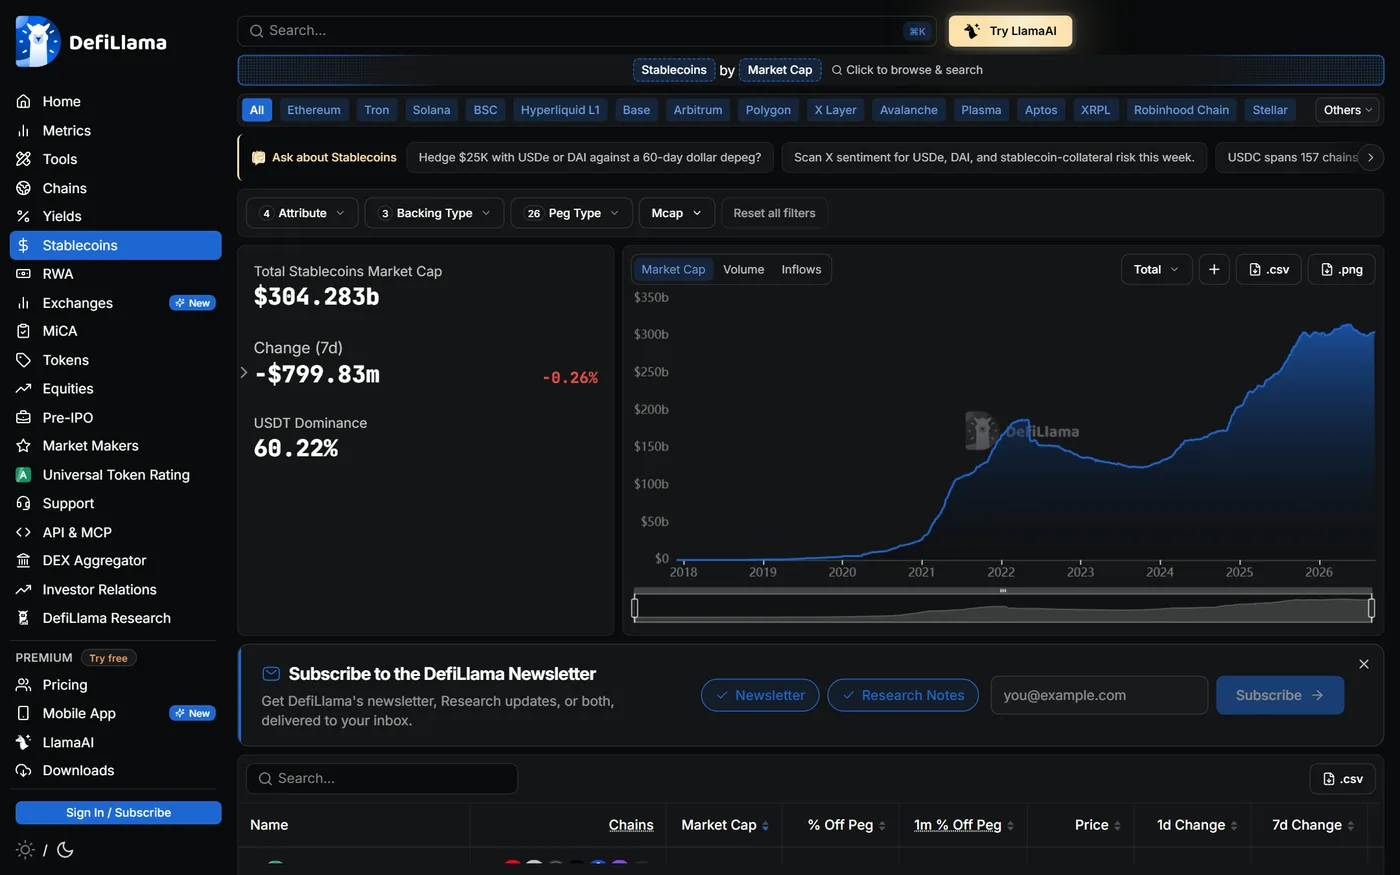
存款(Supply):赚取存款利息|界面示意 · defillama.com · 采集于 2026-09-18
💡
小技巧:

存款前务必看「可用流动性」:如果池子里大部分钱已被借走,你提现时可能取不出来(需要等有人还钱或新存款进来)。

03
1. 资金池模式与存款

利率模型:利用率决定一切

登录记录进度

DeFi 借贷的利率完全由资金利用率(Utilization Rate)驱动:

利用率 = 已借出金额 / 池子总存款

利率曲线通常分两段(以 USDC 池为例的示意结构):

  • 最优利用率之前(如 0%–80%):利率随利用率平缓上升,鼓励借贷。
  • 最优利用率之后(如 80%–100%):利率陡峭上升,用来「惩罚」过度借贷、逼借款人还款或吸引新存款。

为什么这样设计:如果池子里的钱被借光(利用率 100%),存款人就取不出钱了。陡峭的利率曲线是一种自动调节机制——利率飙升会让借款人主动还款,或吸引新存款人进场补充流动性。

对存款人的含义

  1. APY 是浮动的:今天 5%,明天可能变 2% 或 15%,取决于池子供需。别把它当成固定收益。
  2. 高 APY 往往伴随高利用率:这同时意味着提现风险上升(可借流动性少)。
  3. 不稳定币的池子利率更高:如某新兴稳定币池可能有 20% APY,但那通常反映的是更高的风险溢价。

对借款人的含义

  • 借款利率同样浮动,且当你把池子的可用流动性借到接近上限时,你自己的借款利率会飙升(因为触发了陡峭段)。
  • 所以借款时要注意:不要把你借的那个池子借干——不仅成本高,还可能让自己陷入「利息滚雪球」的困境。

实用技巧:在 Aave / Compound 的利率面板上,可以看到利用率与利率曲线的实时位置。在利用率较低时存款(利率低但提现安全),或在利用率极高时存款(利率高但提现有风险)——这是一个风险与收益的权衡。

利率模型:利用率决定一切
利率模型:利用率决定一切|界面示意 · defillama.com · 采集于 2026-09-18
💡
小技巧:

看到年化 20%+ 的稳定币存款池,先去看利用率是不是 90%+。高利率的另一面往往是「提现可能排队」。

04
2. 借款、LTV 与健康因子

抵押借款(Borrow):超额抵押原理

登录记录进度

借款(Borrow) 是用你的资产作为抵押,借出另一种资产。核心概念:

抵押率相关参数(以 Aave 为例):

参数 含义 示例
LTV(Loan to Value) 最多能借出抵押品价值的百分比 ETH 的 LTV 可能是 80%
清算阈值(Liquidation Threshold) 超过此比例会触发清算 ETH 可能是 82.5%
清算罚金(Liquidation Penalty) 被清算时额外损失的比例 通常 5%-10%

为什么是超额抵押:存入价值 1000 美元的 ETH,最多只能借出 800 美元(LTV 80%)。剩下的 200 美元是安全垫,用来吸收价格波动。

借款流程: 1. 先 Supply 抵押品(如 ETH),获得 aETH。 2. 打开 Borrow 面板,选择要借的资产(如 USDC),输入金额。

  1. 界面会实时显示你的健康因子与 LTV——务必让健康因子远高于 1。 4. 首次借款通常需要先对「借款资产」做 variable debt token 授权,然后确认借款。

  2. 借款成功后,你会收到 USDC,同时产生一笔计息债务(Aave 用可变债务代币记录)。 6. 债务随时间累积利息,你可以在界面看到「当前欠款总额」实时增长。

为什么人们要借款(借出来的钱要付利息,看似不划算): 1. 加杠杆做多:抵押 ETH 借 USDC,再买 ETH → 放大上涨收益(也放大下跌损失)。 2. 做空:抵押稳定币借出 ETH 并卖出 → 赌 ETH 下跌。

  1. 流动性管理:不想卖币(避免税务或失去上涨敞口),但有现金需求 → 抵押借款。 4. 循环挖矿:抵押 → 借款 → 再存入赚利差(高风险,见后文)。
抵押借款(Borrow):超额抵押原理
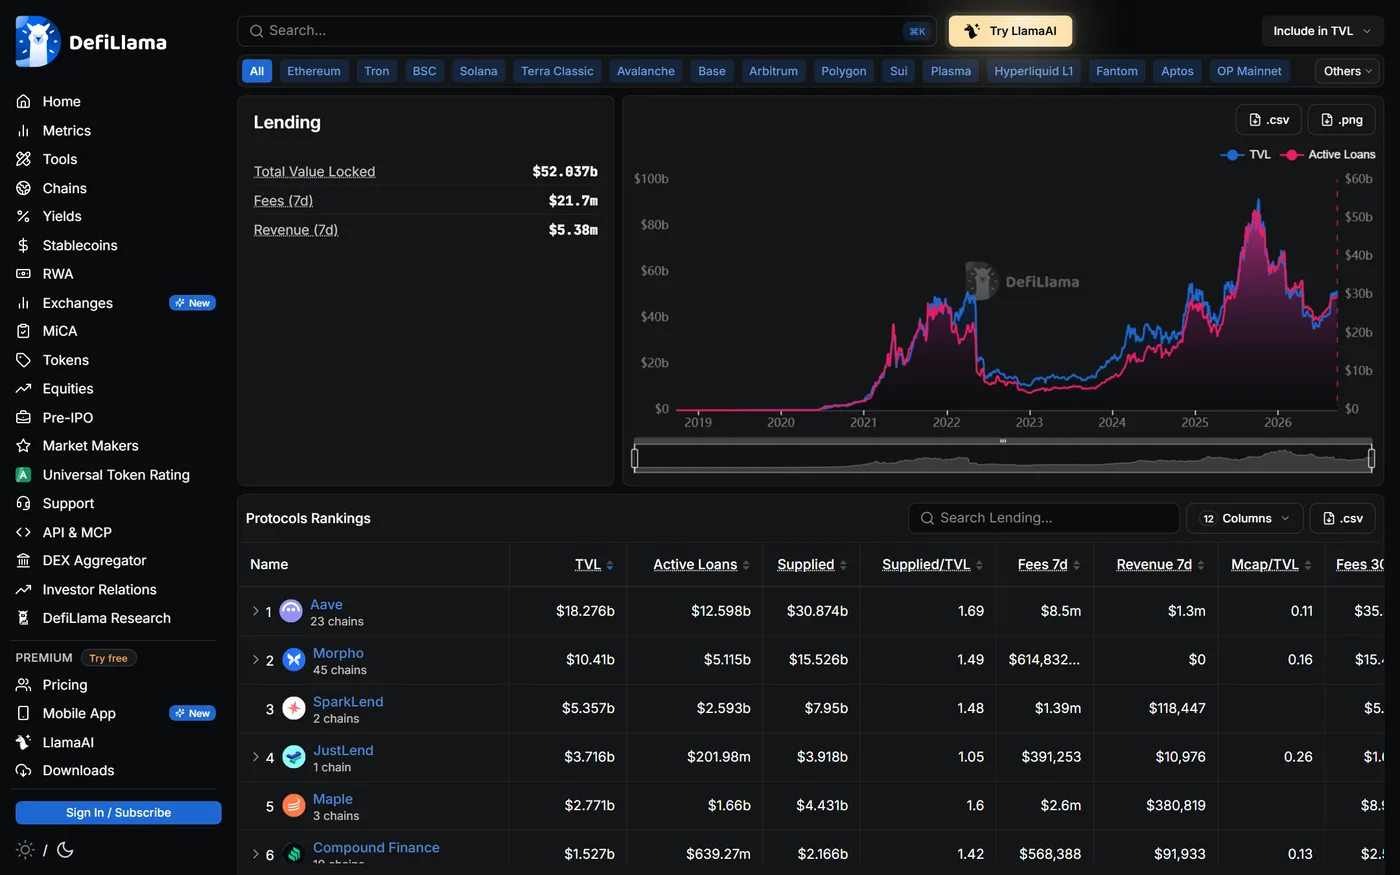
抵押借款(Borrow):超额抵押原理|界面示意 · defillama.com · 采集于 2026-09-18
🚫
避坑提醒:

借款是杠杆操作。不要用满 LTV——用满意味着价格微跌就会触发清算。建议只借到 LTV 的一半甚至更低,给自己留足缓冲。

05
2. 借款、LTV 与健康因子

健康因子(Health Factor):仓位安全度

登录记录进度

健康因子是借贷仓位最重要的指标,必须彻底理解:

健康因子(HF)= 抵押品价值 × 清算阈值 / 债务总额

怎么读这个数字

健康因子 含义
HF > 3.0 非常安全,价格需要大幅下跌才会接近清算
HF 2.0 – 3.0 安全,有充足缓冲(推荐的借款区间
HF 1.5 – 2.0 偏紧,需要密切关注
HF 1.1 – 1.5 危险,小幅波动即可能清算
HF ≈ 1.0 濒临清算,随时可能被执行
HF < 1.0 可被清算,任何清算人都可以调用清算函数

注意 HF 是动态的

  1. 抵押品价格下跌 → HF 下降(最危险的情况)。
  2. 借款资产价格上涨 → 你的债务(以该资产计价的价值)上升 → HF 下降。
  3. 利息累积 → 债务增加 → HF 缓慢下降。
  4. 补充抵押品或偿还部分债务 → HF 上升。

举例计算

  • 存入 1 ETH(2000 USDC),清算阈值 82.5%。
  • 借出 1000 USDC。
  • HF = (2000 × 82.5%) / 1000 = 1.65 → 偏紧。
  • 若只借 600 USDC → HF = 1650 / 600 = 2.75 → 安全。

ETH 跌到多少会被清算(HF=1):需要抵押品价值 × 82.5% = 1000 → 抵押品价值 = 1212 USDC → ETH 价格跌到约 1212。即从 2000 跌 39% 才清算。

操作纪律

  1. 借款后立刻记下「清算价格」,并在价格提醒工具里设置预警。
  2. HF 低于 2.0 就要主动行动:补充抵押品或部分还款。
  3. 不要在行情剧烈波动时期开新仓位
  4. 每天检查一次(可在 DeFiLlama 或协议界面看,也可用监控工具设置自动提醒)。
健康因子(Health Factor):仓位安全度
健康因子(Health Factor):仓位安全度|界面示意 · defillama.com · 采集于 2026-09-18
🚫
避坑提醒:

清算可以在几秒内完成,且清算罚金通常 5%-10%。不要在健康因子低于 1.5 时心安理得地睡觉——加密市场 24 小时交易,深夜暴跌导致清算的案例极其常见。

06
3. 利率选择与资金进出

浮动利率 vs 稳定利率

登录记录进度

借款时通常要在两种利率模式中选择(不同协议支持情况不同):

模式 特点 适用场景
浮动利率(Variable) 随利用率实时变化,通常比稳定利率低 短期借款、预期利率会下降
稳定利率(Stable) 一段时间内锁定不变,通常高于浮动利率 长期借款、担心利率飙升

选择建议

  1. 短期(几天到几周):选浮动,通常更便宜。
  2. 长期(数月以上):若稳定利率与浮动利率差距不大,锁稳定可规避利率飙升风险。
  3. 注意「稳定利率」并非永久稳定:多数协议保留了在极端情况下(如池子利用率过高)把稳定利率重设为浮动的权限。请阅读协议文档确认。

一个常被忽略的成本:切换利率模式通常需要一笔交易(付 Gas),且部分协议要求「先还清再重借」。频繁切换不划算。

利率的风险提示

  • 浮动利率可能在市场恐慌时飙升到非常高的水平(比如从 3% 涨到 30%+),加速债务膨胀并压低健康因子。
  • 所以长期借款仓位要定期检查债务增长速度,不只看抵押品价格。

完整借款成本:借款利率 + 可能的协议费 + 后续还款的 Gas。把它与你的资金用途收益比较——如果借款成本高于用途收益,这笔借款就是负期望的

浮动利率 vs 稳定利率
浮动利率 vs 稳定利率|界面示意 · docs.uniswap.org · 采集于 2026-09-18
07
3. 利率选择与资金进出

还款与提取抵押品

登录记录进度

还款(Repay)流程: 1. 在 Borrow 面板点击「Repay」。 2. 选择还款方式: - 部分还款:还一部分,健康因子相应上升。

  • 全额还款:界面通常提供「Max」按钮,但要注意债务实时累积利息——用 Max 可能仍差一点点。稳妥做法是先还 Max,再刷新页面若还有零头就再还一次(或用略多于显示值的金额)。
  1. 注意授权:还款前通常需要对「还款资产」授权给协议(若之前没授权过)。 4. 确认交易,等待上链。 5. 核对:债务归零或减少,健康因子上升。

提取抵押品(Withdraw)流程: 1. 前提:只有在你全部还清或保持健康因子 > 1 的情况下才能提取。 2. 在 Supply 面板点击「Withdraw」,输入要取回的数量,或点 Max 提取全部。

  1. 限制条件:能提取的最大额度由「取回后健康因子仍 > 1」决定。若你有未还清的债务,可能无法提取全部抵押品。 4. 若池子可用流动性不足(利用率过高),提现可能失败或只能分次提取——这是借贷协议的流动性风险。

  2. 确认交易,收回 aToken 对应的资产。

撤出前的检查清单

  • 债务是否已全部还清?(还清后要再确认一次,避免利息零头残留导致抵押品取不出来)
  • 提现后是否还需要这个仓位?彻底退出时,建议先还款、再取回抵押品,顺序不要颠倒。
  • 钱包 Gas 是否充足(还款与提取各需要一笔交易)。
还款与提取抵押品
还款与提取抵押品|界面示意 · app.aave.com · 采集于 2026-09-18
💡
小技巧:

「全额还款」后记得刷新页面确认债务真的归零。残留的几分钱利息会让你无法取回全部抵押品,白白多付一笔 Gas。

08
4. 用途、风险与纪律

借贷的四种常见用途

登录记录进度

理解别人为什么借钱,能帮你判断自己是否该借:

一、加杠杆做多(最常见,风险最高)

  • 做法:抵押 ETH → 借 USDC → 再买 ETH → 再抵押…(循环)。
  • 效果:放大上涨收益,同时放大下跌损失并大幅提高清算概率
  • 风险:ETH 跌 20% 可能触发连锁清算,损失远超 20%。新手不建议

二、做空(对抵押资产看跌)

  • 做法:抵押稳定币 → 借出 ETH → 立即卖出 ETH 换成稳定币。
  • 效果:ETH 下跌时,你用更少的钱买回 ETH 还债,赚取差价。
  • 风险:ETH 上涨时债务膨胀,可能触发清算(这也是「轧空」的机制)。
  • 这是少数不需要卖出持仓就能表达看跌观点的合法方式。

三、流动性管理(最实用的用途)

  • 场景:你长期看好 ETH,不想卖,但短期需要现金。
  • 做法:抵押 ETH 借出稳定币使用。
  • 优势:保留上涨敞口,避免卖出产生的税务事件(视辖区法规而定)。
  • 风险:必须保证健康因子充足,且借款利息要低于你的资金机会成本。

四、利差与循环挖矿(进阶,需谨慎)

  • 做法:存入稳定币赚 5% → 抵押借出稳定币(成本 4%)→ 再存入赚 5%…
  • 表面看有正利差,但:① 净利差很薄;② 每次循环都提高清算风险;③ 存款利率与借款利率都会浮动,利差可能瞬间反转。
  • 新手不要做循环挖矿

共同纪律:任何借款都先算出「清算价格」,并确保这个价格在合理行情波动范围之外。

借贷的四种常见用途
借贷的四种常见用途|界面示意 · defillama.com · 采集于 2026-09-18
🚫
避坑提醒:

循环挖矿(Looping)看起来只是赚利差,实际上是隐性的高杠杆。历史上有大量用户因利差反转或价格波动而在循环仓位中被清算。

09
4. 用途、风险与纪律

借贷风险清单与仓位纪律

登录记录进度

六类风险: 1. 清算风险(借款方):价格波动触发清算,损失本金 + 清算罚金(5%-10%)。 2. 利率飙升风险:浮动利率可能因利用率飙升而暴涨,加速债务膨胀。

  1. 流动性风险(存款方):池子被借空时无法提现,只能等还款或延迟提款。 4. 预言机风险:清算依赖价格预言机。若预言机被操纵或延迟,可能错误清算或无法及时清算(形成坏账)。

  2. 脱锚风险:抵押品或所借资产的稳定币/LST 脱锚,会同时影响健康因子与清算逻辑。 6. 合约风险:协议被攻击(历史上借贷协议是攻击重点之一)。

仓位纪律(可直接执行): 1. 借款健康因子 ≥ 2.0,绝不使用满额 LTV 借款。 2. 单一抵押品集中度控制:不要只用一种高波动资产做抵押。

  1. 设定清算预警:用价格提醒工具,在距清算价 20%-30% 处设置提醒(给自己留出反应时间)。 4. 每日检查:行情剧烈时每天多次。 5. 优先选经过长期检验的协议(Aave、Compound、Morpho 等),并在 DeFiLlama 查看其审计与历史安全记录。

  2. 不要在剧烈波动期开仓,也不要在深夜无人看盘时留高危仓位。 7. 存款方:优先选利用率适中(不过高)的池子,并确认自己不需要短期内全额提现。

一句话总结

  • 存款赚息是相对低风险的基础玩法,适合稳健资金。
  • 抵押借款是杠杆,只有在你能清楚算出清算价格、并保证健康因子充足时才做。

下一章专门讲清算机制,帮你把「什么情况下会被清算、怎么避免」彻底搞清楚。

借贷风险清单与仓位纪律
借贷风险清单与仓位纪律|界面示意 · l2beat.com · 采集于 2026-09-18
💡
小技巧:

把「清算价格」写在自己的台账里,并设置价格提醒。知道自己会在哪个价位被清算,是杠杆交易者的基本素养。

来源与时效

教程记录平台 defillama.com · 客户端 Web / App · 版本 v1。各平台界面会随版本更新变化,请以官方当前界面为准。

全部步骤已完成

操作完成后建议再核对一次到账金额与手续费,并保留交易哈希作为凭证。

相关教程